
役員報酬の税金を最適化し、会社と個人の手取りを最大化するカギは、税率の逆転ポイントを押さえることにある。個人の所得税・住民税と会社の法人税は、課税所得がおよそ800万〜1,000万円を超えるあたりで負担の大小が逆転する。この分岐点を基準に報酬額を決めることが、最適化の出発点となる。
加えて、役員報酬を損金算入(経費化)するには、定期同額給与などの税法上のルールを守り、原則として事業年度開始の日から3ヵ月以内に設定・改定しなければならない。
この記事の要点
- 役員報酬には、個人の所得税・住民税と会社の法人税の双方の負担バランスが影響する
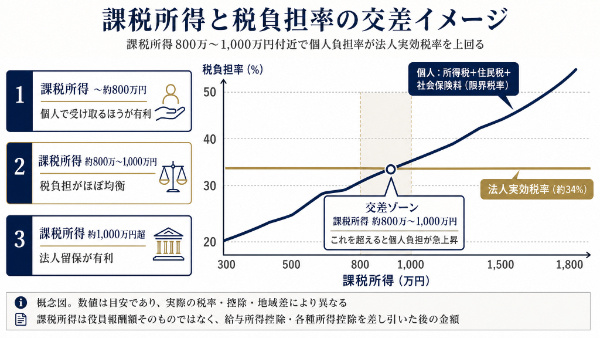
- 課税所得が約800万〜1,000万円を超えると、個人の所得税・住民税の限界税率が法人の実効税率(約34%)を上回り、税率の逆転が生じる
- 役員報酬を損金算入するには「定期同額給与」「事前確定届出給与」「業績連動給与」のいずれかの形式で支給する必要がある
- 役員報酬額の改定は、原則として事業年度開始の日から3ヵ月以内に行わなければならない
役員報酬にかかる税金の仕組みと個人・法人の税率負担
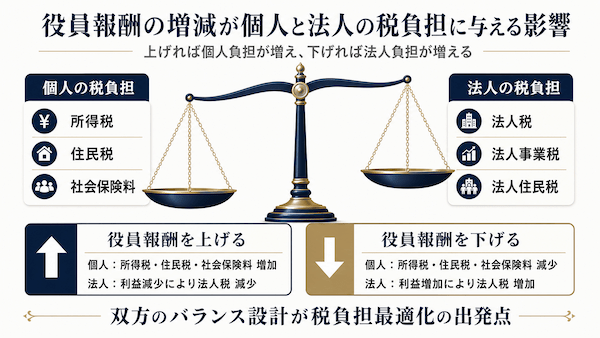
役員報酬を設定するときに把握しておくべき基礎知識は、個人にかかる税金と会社にかかる税金の相関関係である。役員報酬の額を増減させると、個人と法人それぞれの税負担が大きく変動する構造になっている。
個人にかかる税金(所得税・住民税)と社会保険料
役員個人が受け取る役員報酬には、所得税および住民税が課される。所得税は課税所得が高くなるほど税率が段階的に上がる累進課税制度(5%〜45%)が採用されており、住民税の一律約10%とあわせると最大で約55%に達する(復興特別所得税を含めると約55.9%)。
さらに、役員報酬には健康保険や厚生年金などの社会保険料が課される。社会保険料は会社と個人で折半して負担するため、役員報酬を高く設定するほど個人と会社双方の社会保険料負担も重くなる点に留意したい。
会社にかかる税金(法人税など)と役員報酬の関係
会社側から見ると、役員報酬は適切に税務手続きを行うことで「損金(経費)」として処理できる。役員報酬を損金に算入すると会社の課税所得が減少し、その結果として法人税、法人事業税、法人住民税の合計負担が軽減される仕組みだ。
つまり、役員報酬を増やせば法人の税負担は軽くなるものの、個人の税金および社会保険料負担は重くなる。逆に役員報酬を減らせば個人の負担は軽くなるが、法人の利益が残るため法人税が増加する。このシーソー関係を理解することが、税金最適化の出発点となる。
法人税と所得税、負担が逆転するのはどこか?(税率比較表)
役員報酬の税金最適化を実現するためには、個人に適用される税率と法人の実効税率を比較し、手取り額が最も多くなるラインを特定する必要がある。なお、ここで比較するのは、個人については課税所得に対する限界税率、法人については所得全体にかかる実効税率であり、両者は性質が異なる点に留意したい。
課税所得別に見る個人税金と法人税の負担比較
中小企業における法人税の実効税率は、年間800万円以下の所得に対しては約21〜25%(軽減税率適用)、800万円を超える部分に対しては約33〜34%となる。
一方、個人の所得税・住民税の合計税率は、各種控除適用後の課税所得に応じて以下のように推移する。
| 課税所得(各種控除適用後) | 個人税率(所得税+住民税) | 法人実効税率(中小法人目安) | 負担の優位性判断 |
|---|---|---|---|
| 〜330万円 | 約20%(所得税10%+住民税10%) | 約21〜25% | 個人で受け取るほうが税率面で有利 |
| 〜695万円 | 約30%(所得税20%+住民税10%) | 約25〜34% | 個人・法人の税負担率がほぼ均衡 |
| 〜900万円 | 約33%(所得税23%+住民税10%) | 約34% | 法人実効税率とほぼ同等のライン |
| 900万円超〜 | 約43%(所得税33%+住民税10%) | 約34% | 法人の税率が低くなり、法人留保が有利 |
| 1,800万円超〜 | 約50〜55%(最高税率適用範囲) | 約34% | 法人負担のほうが明確に低税率 |
課税所得が800万〜1,000万円前後を超えると、個人の限界税率が法人の実効税率を上回る逆転現象が発生する。ここでいう課税所得は、役員報酬から給与所得控除・各種所得控除を差し引いた後の金額であり、報酬額そのものではない点に注意したい。
この水準を超えて役員報酬を無制限に引き上げると、会社と個人をあわせた税負担率はかえって高くなる。そのため、一定額以上は会社に利益を残すほうが、トータルの税負担を抑えやすい。ただし、会社に残した資金を後日、配当や退職金として個人が受け取る際には改めて課税されるため、出口まで見据えた設計が求められる。
役員報酬を損金算入(経費化)して節税するための3つの税務ルール
役員報酬は従業員の給与とは異なり、自由に金額を変更したり業績に応じて不定期に支払ったりした場合には、損金として認められない。税法上、損金算入が認められる役員報酬の形式は以下の3点に限られる。
定期同額給与 毎月同じ期日に同額の報酬を支給する形式である。改定手続きは原則として事業年度開始の日から3ヵ月以内に行わなければならない。3ヵ月を過ぎてからの改定や、事業年度途中の不定期な増減額分は損金として認められない。
事前確定届出給与 役員に対する賞与(ボーナス)に該当する給与である。あらかじめ支給する時期と金額を定めて所轄の税務署へ届出を出し、その届出どおりに支給することで損金算入が認められる。支給日や支給額が1日でも、あるいは1円でも届出とずれた場合は、支給額の全額が損金不認可となるため厳格な管理が必要である。
業績連動給与 会社の利益指標などに連動して支給額が算出される給与形式である。同族会社以外の一定の上場企業等で活用される手続きであり、同族経営が多い中小企業での適用例はきわめて少ない。
会社と個人の手取りを最大化する役員報酬の設定手順
損金算入のルールを満たしつつ、会社と個人の手取り額を最大化するための役員報酬設定手順は、以下の4ステップである。
- 今期の売上予測と着地利益を精密に算出する 前期の業績実績や今期の確定案件、固定費をもとに、役員報酬を差し引く前の今期着地利益をあらかじめ予測する。
- 個人と会社の税負担交差ポイントをシミュレーションする 会社の事業継続に必要な内部留保額と、役員個人の生活設計に必要な資金を整理する。課税所得が800万〜1,000万円前後となるあたりを目安に、最も全体の税負担率が低くなる役員報酬額を設定する。
- 株主総会または取締役会で決定し議事録を作成する 役員報酬の金額や改定内容を決議し、その内容を証明する「株主総会議事録」または「取締役会議事録」を作成・保存する。
- 事業年度開始から3ヵ月以内に改定手続きを完了させる 新年度開始から3ヵ月以内に改定後の報酬額で支給を開始し、事前確定届出給与を利用する場合は所定の期限までに税務署へ届出書を提出する。
役員報酬と税金に関するよくある質問
Q1 役員報酬は年度の途中で変更できるか?
A1 原則として年度途中の変更は認められない。事業年度開始から3ヵ月を過ぎてから役員報酬を変更した場合、増額分については損金不認可となり、無駄な法人税が発生するリスクがある。
ただし、役員のポジションや職務内容が著しく変更されたとき(臨時改定事由)や、会社の経営状況が激変して著しい資金繰り悪化が生じたとき(業績悪化改定事由)に限り、例外的に年度途中の改定が認められる。
Q2 役員報酬をゼロ(無給)にすることは可能か?
A2 法律上、役員報酬をゼロに設定することは可能である。創業初期や業績不振で手元資金を優先したいときに無給とする選択肢はある。ただし、報酬がゼロであっても個人の住民税や国民健康保険料などの支払い義務は発生するほか、無給の場合は社会保険の適用から外れる可能性があるため、事前によく確認しておくことが必要である。
Q3 役員報酬を上げすぎるとどのようなデメリットがある?
A3 個人の税率および社会保険料の負担率が急激に上昇するデメリットがある。役員報酬を極端に高くすると、個人の所得税・住民税の合計税率が最高で約55%にまで達する。法人の実効税率(約34%)よりもはるかに高い税金が課されることになり、会社と個人をあわせた手取り総額がかえって減少してしまう結果となるため注意したい。
経営戦略としての役員報酬設計
役員報酬の設定は、単なる手元の資金繰り調整や税金対策の手続きにとどまらない。会社に資金を残して次なる設備投資や新規事業開発、優秀な人材採用に投資するのか、あるいは個人の資産形成や生活基盤の充実に充てるのかという、経営者のビジョンと事業戦略そのものを反映する意思決定である。
自社の成長ステージにあわせた税金と手取りの最適なバランスを見極め、中長期的な企業価値向上につながる役員報酬設計を推進してみてはいかがだろうか。なお、個別の判断にあたっては、顧問税理士など専門家へ相談したほうがよいだろう。